
Kommentar von Bjoern Habegger: Der E-Auto-Boom kommt für die deutschen Hersteller zehn Jahre zu spät
Elektroautos gewinnen in Europa Marktanteile, die Erträge der deutschen Hersteller wachsen nicht mit. Warum der Zukauf von Batteriezellen die Marge belastet.
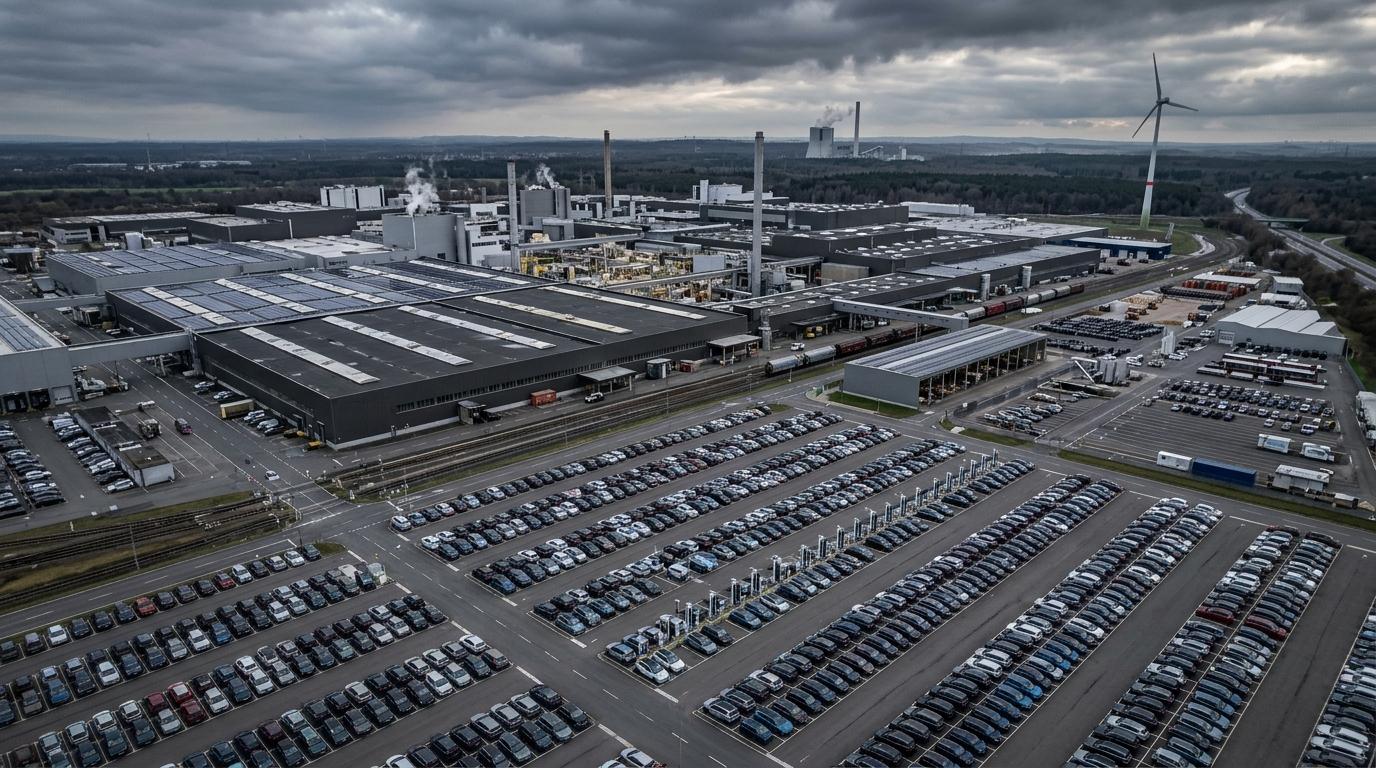
Elektroautos gewinnen in Europa Marktanteile, der Anteil der Verbrenner geht zurück. Konkrete Angaben zum Marktanteil, zu Lieferzeiten oder zum Spritpreis kann ich hier nicht belegen, eine amtliche Statistik liegt mir nicht vor; die Richtung bestreitet in der Branche niemand mehr. Dieser Text handelt davon, was diese Entwicklung für die deutschen Hersteller bedeutet. Für Kunden ändert sich dadurch nichts.
Für die deutschen Hersteller ist die Entwicklung teuer. Gerd Stegmaier hat das Dilemma bei auto motor und sport beschrieben: Solange Batteriezellen in China zugekauft werden müssen und Übergangsmodelle Sonderabschreibungen erzwingen, verlieren die Hersteller mit jedem verkauften Elektroauto Marge. Der Absatz steigt, der Ertrag sinkt. Ob sich das mit steigenden Stückzahlen von selbst erledigt, hängt vor allem daran, ob die Hersteller die Zellen künftig in großer Menge selbst fertigen.
Der Zukauf von Batteriezellen belastet die Marge
Motor und Getriebe entwickelten und fertigten die Hersteller über Jahrzehnte selbst, und daran verdienten sie gut. Das war einer der Gründe, warum deutsche Hersteller Preise durchsetzen konnten, die anderswo niemand erzielte. Beim Elektroauto ist die Batteriezelle die teuerste Komponente, und sie kommt überwiegend von Zulieferern aus Asien. Der Zukauf erhöht die Kosten pro Fahrzeug und verringert die Marge.
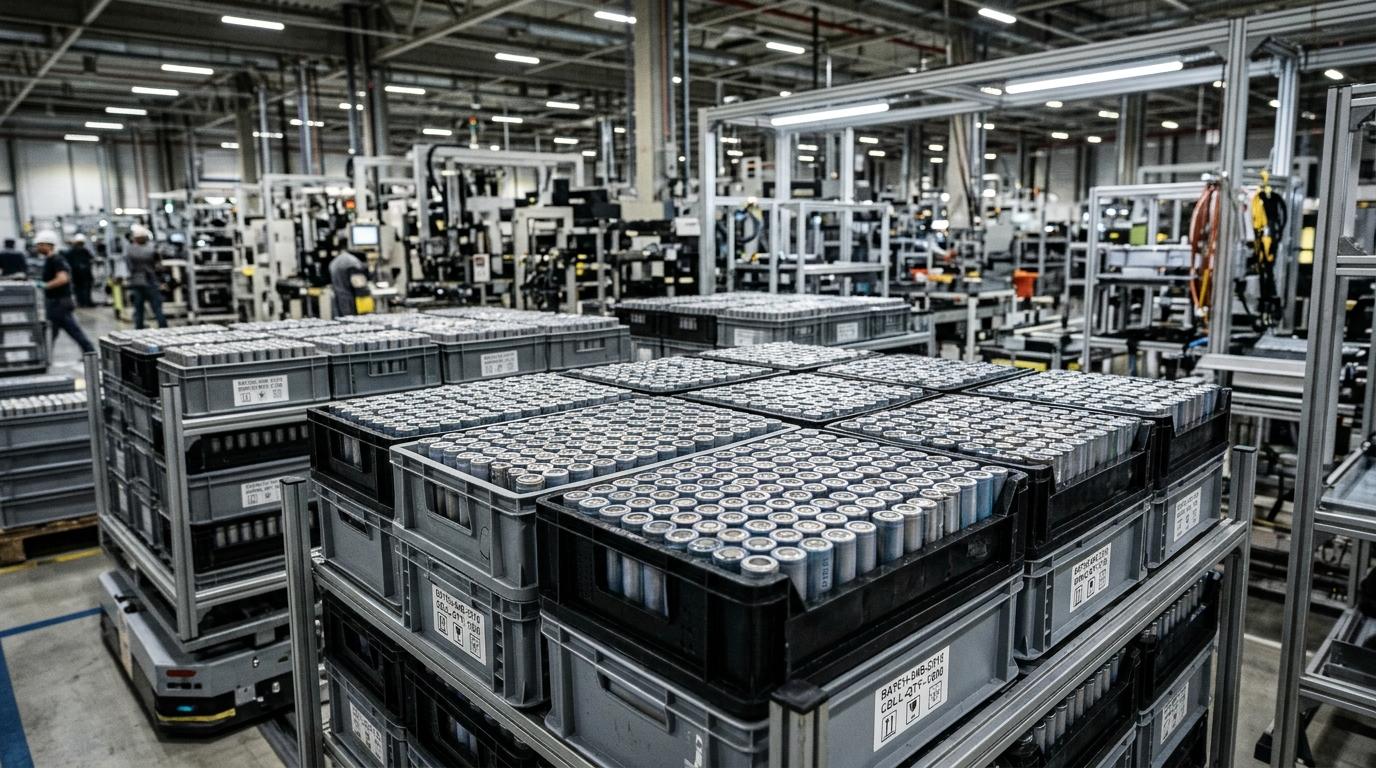
Das war absehbar. Die Zellfertigung galt in den Vorstandsetagen lange als Massengeschäft mit schlechter Rendite, das man besser einkauft. Diese Einschätzung war betriebswirtschaftlich sauber gerechnet und industriepolitisch falsch. Belegt ist, dass chinesische Anbieter in Preisrunden mithalten können, die deutsche Hersteller mit zugekauften Zellen kaum durchstehen; dass Anbieter wie BYD dabei Zellfertigung und Fahrzeugbau zusammenführen und dass sie oder Tesla mit Elektroautos Geld verdienen, ist meine Einschätzung, belastbare Zahlen dazu liegen mir nicht vor. Hersteller mit eigener Zellfertigung dürften an Elektroautos eher verdienen als Hersteller, die Zellen zukaufen.
Drei Belastungen treffen gleichzeitig
| Belastung | Wirkung auf die Bilanz |
|---|---|
| Zukauf von Batteriezellen aus China | Der teuerste Teil des Fahrzeugs wird extern bezahlt, die Marge pro verkauftem E-Auto bleibt dünn |
| Sonderabschreibungen auf Übergangsmodelle | Entwicklungskosten für Fahrzeuge, die nur eine kurze Marktphase haben, schlagen auf einmal durch |
| Rückgang des Verbrennergeschäfts in China | Die über Jahre profitabelste Region fällt als Ertragsquelle weitgehend aus, während der Umbau Geld kostet |
Der dritte Punkt wiegt am schwersten, weil er die Finanzierung des Umbaus betrifft. Gewinne aus dem Verbrennergeschäft in China finanzierten über Jahre Plattformen, Software und Werke in Deutschland. Diese Gewinne gehen zurück, während die Hersteller neue Elektromodelle einführen: Neue Klasse, elektrischer CLA, ID. Polo. Der Umbau muss jetzt aus einem Geschäft bezahlt werden, das selbst noch wenig abwirft.
Sparmaßnahmen können Beschäftigte und Zulieferer treffen
Kunden merken von dieser Lage wenig. Sichtbar wird sie an den Standorten: über Investitionsstopps, über gestrichene Schichten, über Zulieferer, die Preisrunden mitgehen müssen, weil sie keine Alternative haben. Wer in einem Werk oder in der zweiten Reihe der Lieferkette arbeitet, bekommt solche Entscheidungen früh zu spüren.
Wie hoch die Margenverluste der einzelnen Hersteller ausfallen und welche Standorte konkret betroffen sind, beziffert bisher niemand öffentlich. Genau das ist mein Kritikpunkt. Wer Beschäftigte um Zugeständnisse bittet, schuldet ihnen eine Zahl und einen Zeitplan. Die Auskunft, die Transformation koste nun einmal Geld, genügt dafür nicht.
Die Belegschaften tragen die Folgen einer Entscheidung, die vor zehn Jahren in den Vorstandsetagen getroffen wurde. Dann haben sie auch ein Recht darauf zu erfahren, wann die eigene Zellfertigung Batteriezellen in ausreichender Menge liefert.
Bjoern Habegger, Autor dieses Kommentars
Was jetzt zählt
Die Lage ist reparabel, aber nur über Jahre. Zellfertigung im großen Maßstab braucht Kapital, Energieverträge, qualifiziertes Personal und Abnahmemengen, die sich erst mit laufender Produktion einstellen. Entsprechende Projekte existieren bei deutschen Herstellern; belastbare Angaben dazu, wann sie den Bedarf der eigenen Flotten decken, habe ich nicht gefunden. Solange diese Angabe fehlt, bleibt jede Aussage über die Rückkehr zu alten Renditen eine Hoffnung.
Zwei Dinge würde ich von der Branche in den kommenden Monaten erwarten. Erstens eine ehrliche Ansage, welcher Teil des aktuellen Verlusts auf Anlaufkosten entfällt und welcher Teil dauerhaft bleibt, weil die Zelle fremdbezogen wird. Zweitens Klarheit darüber, was an den deutschen Standorten gebaut wird, wenn die Übergangsmodelle auslaufen. Beides lässt sich beantworten, bisher tut es niemand.
Die Nachfrage nach Elektroautos ist gestiegen. Die Erträge der deutschen Hersteller sind es nicht, und das geht auf Entscheidungen zurück, die vor Jahren in den Unternehmen selbst getroffen wurden. Eine eigene Zellfertigung aufzubauen dauert länger als eine Modellgeneration. Je später die Hersteller damit Volumen erreichen, desto länger bleibt die Abhängigkeit vom Zukauf.
Warum verdienen die Hersteller trotz hoher E-Auto-Nachfrage weniger?
Weil der teuerste Teil des Fahrzeugs, die Batteriezelle, überwiegend zugekauft werden muss. Dazu kommen Sonderabschreibungen auf Übergangsmodelle und der Rückgang des bislang sehr profitablen Verbrennergeschäfts in China. Der Absatz steigt also, der Ertrag pro Fahrzeug bleibt dünn.
Gilt das für alle Hersteller gleichermaßen?
Nein. Betroffen sind vor allem Hersteller, die Zellen fremdbeziehen und parallel ein altes Geschäft abwickeln. Dass Anbieter mit eigener Zellfertigung besser dastehen, ist meine Einschätzung; belastbare Margenzahlen dazu liegen mir nicht vor.
Ist das ein vorübergehendes Problem?
Die Anlaufkosten für neue Modelle laufen aus. Die Abhängigkeit bei Batteriezellen bleibt dagegen bestehen, bis eigene Zellfertigung in großem Maßstab produziert. Wann das soweit ist, haben die Hersteller bisher nicht belastbar beziffert.
Quellen
- auto motor und sport (Gerd Stegmaier)auto-motor-und-sport.de
Weiterlesen
- NachrichtMitsubishi ASX überarbeitet: Google-Dienste integriert, Preis und Starttermin offen
- NachrichtMartorell baut Elektrofertigung auf: Was hinter der Auszeichnung steckt
- NachrichtBMW Group: Neun-Monats-Zahlen, angepasster Ausblick und Produktionsstart des neuen 3er
- NachrichtAudi gründet eigene Gesellschaft für Kreislaufwirtschaft