
Typklassen 2027: 7,4 Millionen Autos werden in der Haftpflicht höher eingestuft
Der GDV hat die Typklassen für 2027 veröffentlicht. Für rund 7,4 Millionen Halter steigt die Einstufung in der Kfz-Haftpflicht, für rund 5,1 Millionen sinkt sie, für etwa 30 Millionen bleibt sie gleich.
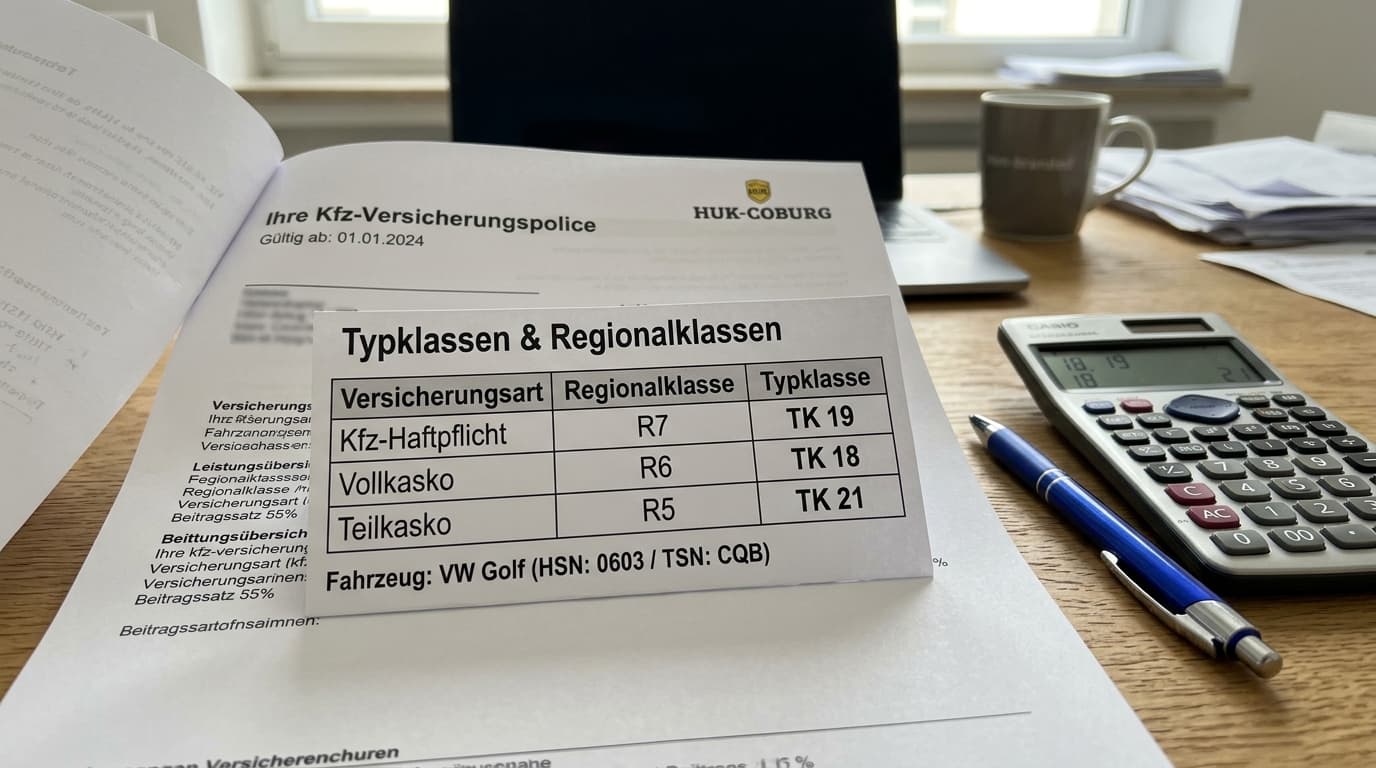
Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) hat die Typklassenstatistik für das Jahr 2027 veröffentlicht. Sie umfasst rund 33.000 Automodelle und rund 42,5 Millionen Fahrzeuge. In der Kfz-Haftpflicht steigt die Einstufung für rund 7,4 Millionen Autofahrerinnen und Autofahrer. Für rund 71 Prozent der erfassten Fahrzeuge bleibt sie unverändert.
Für die große Mehrheit ändert sich durch diese Statistik also nichts. Wer betroffen ist, sollte zwei Dinge wissen: Die Typklasse ist nur einer von mehreren Faktoren im Beitrag, und sie ist eine Empfehlung der Versicherer an sich selbst, kein Gesetz. Wie stark sich eine geänderte Klasse in Euro auswirkt, lässt sich pauschal nicht beziffern: Die GDV-Veröffentlichung nennt dazu keine Beträge.
Die Zahlen für die Kfz-Haftpflicht
| Einstufung 2027 | Betroffene Halter |
|---|---|
| Höher eingestuft | rund 7,4 Millionen |
| Niedriger eingestuft | rund 5,1 Millionen |
| Unverändert | rund 30 Millionen (rund 71 Prozent) |
| Erfasste Modelle insgesamt | rund 33.000 |
Zusammengerechnet sind das etwa 42,5 Millionen Fahrzeuge, bei gut einem Viertel ändert sich die Einstufung. Änderungen um mehrere Klassen sind laut GDV selten.
Was eine Typklasse überhaupt aussagt
Die Typklasse beschreibt, wie viele Schäden ein bestimmter Fahrzeugtyp in der Vergangenheit verursacht hat und wie teuer diese Schäden waren. Sie richtet sich nicht direkt nach Kaufpreis oder PS-Zahl, sondern nach der Schadenbilanz. Berechnet wird sie getrennt für Kfz-Haftpflicht, Teilkasko und Vollkasko. Deshalb kann ein Modell in einer Sparte besser und in einer anderen schlechter abschneiden.
Wichtig für die Einordnung: Die Typklasse ist einer von mehreren Faktoren bei der Beitragsberechnung. Dazu kommen unter anderem die Schadenfreiheitsklasse, die Regionalklasse und die Tarifgestaltung des jeweiligen Versicherers. Die GDV-Statistik ist eine Empfehlung; wie ein Versicherer eine neue Typklasse in seinem Tarif berücksichtigt, legt sie nicht fest. Eine höhere Klasse bedeutet daher nicht automatisch, dass die Rechnung im gleichen Verhältnis steigt.
Grundlage sind die Schadenbilanzen 2023 bis 2025
Die neue Statistik beruht auf den Schadendaten der Jahre 2023 bis 2025. Für jedes Modell werden die Schäden aus diesen drei Jahren ausgewertet. Die Daten aus drei Jahren verringern den Einfluss eines einzelnen auffälligen Jahres, zugleich wirken Veränderungen mit Verzögerung.
Ein weiterer Punkt wird oft übersehen: Eingestuft wird nicht das Modell als Ganzes, sondern die einzelne Motorisierung beziehungsweise Variante. Zwei Autos, die auf dem Parkplatz gleich aussehen, können in verschiedenen Typklassen liegen, wenn sie unterschiedliche Motorisierungen haben.
Beispiele aus der Statistik
Die GDV-Statistik nennt unter anderem die folgenden Beispiele. Sie stehen für Einzelfälle, nicht für den Regelfall, und lassen sich nicht auf andere Modelle übertragen.
| Modell | Sparte | Angabe für 2027 |
|---|---|---|
| VW T7 Multivan 2.0 TDI | Haftpflicht | zwei Klassen niedriger |
| Citroën C5 1.2 | Haftpflicht | zwei Klassen höher |
| Jeep Wrangler 2.0 | Vollkasko | plus 25 Prozent (Bezugsgröße nicht angegeben) |
| Jeep Wrangler 3.6 | Vollkasko | minus 19 Prozent (Bezugsgröße nicht angegeben) |
Der Jeep Wrangler zeigt, was die Berechnung je Motorisierung bedeutet: Für den Wrangler 2.0 steigt der genannte Vollkaskowert, für den 3.6 sinkt er. Für die Prozentangaben ist allerdings keine Bezugsgröße angegeben. Die dazugehörigen Typklassenwerte nennt die Veröffentlichung nicht.
Was Halter jetzt konkret tun können
- Die eigene Typklasse prüfen: Sie ist in der Regel im Versicherungsschein ausgewiesen, getrennt nach Haftpflicht, Teilkasko und Vollkasko. Maßgeblich ist die genaue Motorisierung, nicht nur die Modellreihe.
- Die Werte mit der veröffentlichten GDV-Statistik abgleichen, um zu sehen, ob sich für 2027 etwas ändert.
- Bei einer Höherstufung die nächste Beitragsrechnung abwarten und prüfen, wie stark der Versicherer die Änderung tatsächlich berücksichtigt.
- Vor einem Fahrzeugkauf die Typklassen der infrage kommenden Motorisierungen vergleichen, denn zwischen den Varianten eines Modells kann es Unterschiede geben.
- Bei einem geplanten Wechsel die Kündigungsfrist im eigenen Vertrag nachsehen; sie ergibt sich aus dem Vertrag, nicht aus der Typklassenstatistik.
Was offen bleibt
Einen Stichtag, ab dem Versicherer die neuen Klassen in den Verträgen anwenden, nennt die GDV-Veröffentlichung nicht. Auch die Wirkung auf den einzelnen Vertrag bleibt offen, weil sie vom Tarif, vom Wohnort, von der Schadenfreiheitsklasse und von der Kalkulation des Versicherers abhängt. Beides lässt sich beim eigenen Versicherer erfragen.
Wie viele Autofahrer sind von den Änderungen betroffen?
In der Kfz-Haftpflicht wird die Einstufung für rund 7,4 Millionen Halter höher und für rund 5,1 Millionen niedriger. Für rund 30 Millionen und damit etwa 71 Prozent bleibt sie unverändert.
Ab wann gelten die neuen Typklassen?
Die Statistik trägt die Jahreszahl 2027. Einen genauen Stichtag für die Anwendung in den Verträgen nennt die GDV-Veröffentlichung nicht. Auskunft gibt der eigene Versicherer.
Wird meine Versicherung automatisch teurer, wenn mein Auto höher eingestuft wird?
Nicht zwangsläufig. Die Typklassen sind eine Empfehlung der Versicherungswirtschaft. Ob der Versicherer den Beitrag deshalb ändert und um wie viel, hängt von seinem Tarif ab. Daneben wirken Schadenfreiheitsklasse und Regionalklasse auf den Beitrag.
Warum verändern sich Haftpflicht, Teilkasko und Vollkasko unterschiedlich?
Jede Sparte wird getrennt berechnet, weil sie unterschiedliche Schäden abdeckt. Ein Fahrzeug kann in der Haftpflicht auffällig sein und in der Teilkasko unauffällig oder umgekehrt.
Gilt eine Typklasse für ein ganzes Modell?
Nein. Eingestuft wird die einzelne Motorisierung oder Variante. Der Jeep Wrangler ist ein Beispiel dafür: Die Vollkaskowerte der beiden Motorisierungen verändern sich unterschiedlich. Worauf sich die genannten Prozentsätze beziehen, bleibt offen.
Worauf beruhen die neuen Einstufungen?
Auf den Schadenbilanzen der Jahre 2023 bis 2025. Gemessen werden Häufigkeit und Höhe der Schäden je Fahrzeugtyp, nicht Kaufpreis oder Motorleistung.
Weiterlesen
- RatgeberE-Auto-Reichweite im Winter: Was die Kälte kostet und was dagegen hilft
- RatgeberAutobatterie: Warum sie oft ausfällt und wie Sie eine Schwäche erkennen
- RatgeberWinterreifenpflicht: Was seit Oktober 2024 gilt und was ein Verstoß kostet
- RatgeberADAC-Winterreifentest 2026: Nur zwei Kleinwagenreifen schaffen ein „gut“